


A base de cálculo do Simples Nacional na prestação de serviços é oriunda da receita bruta desta atividade e será utilizada para o cálculo do DAS. Porém, essa base de cálculo pode sofrer algumas modificações, desde que previstas em legislação. Continue lendo este artigo e entenda como calcular o Simples Nacional para prestação de serviços.
Como é feito o cálculo proporcional do Simples Nacional?
O cálculo Simples Nacional proporcional aplica-se a empresas novas que começaram suas atividades no mesmo ano em que optaram por esse regime tributário. O processo leva em conta a receita bruta proporcional ao número de meses de operação.
Por exemplo, se a atividade teve início em agosto, o limite de faturamento será ajustado considerando apenas os meses de agosto a dezembro. Para isso, utiliza-se a média aritmética do faturamento mensal multiplicada pelo número de meses em atividade. Essa metodologia garante que o cálculo Simples Nacional seja feito de forma proporcional às atividades efetivamente realizadas pela empresa no período.
Como calcular a alíquota do ISS no Simples Nacional?
Para realizar o cálculo Simples Nacional do imposto devido, é essencial considerar alguns fatores, como a faixa de faturamento e o anexo correspondente à atividade da empresa. O processo envolve etapas importantes que ajudam a garantir um valor correto e dentro das regras do regime.
Confira os passos principais:
- Determine a receita bruta: Leve em conta o faturamento acumulado nos últimos 12 meses.
- Identifique o anexo correto: Consulte a tabela do Simples Nacional para descobrir a alíquota específica aplicável ao seu tipo de atividade.
- Aplique a fórmula do cálculo Simples Nacional:
(Receita bruta mensal × Alíquota) – Parcela a deduzir = Imposto a pagar. - Considere possíveis deduções: Verifique se há deduções legais disponíveis que possam reduzir o valor final do imposto.
Manter um controle rigoroso das receitas, despesas e tributos é essencial para garantir a conformidade fiscal e otimizar a carga tributária dentro do regime do Simples.
Diferença entre receita bruta e faturamento na prestação de serviços?
Na prestação de serviços, receita bruta e faturamento costumam ser usados como sinônimos, mas há diferenças técnicas importantes.
O faturamento refere-se à soma dos valores dos serviços efetivamente prestados e registrados em notas fiscais em determinado período.
Já a receita de prestação de serviços (bruta) corresponde ao total desses valores sem qualquer dedução, incluindo serviços subcontratados, sendo este o conceito adotado pela legislação do Simples Nacional para a base de cálculo dos tributos, conforme visto anteriormente. Entender essa diferença é essencial para apurar corretamente os impostos e evitar inconsistências fiscais.
Cálculo do imposto no Simples Nacional: Passo a passo
Para realizar o cálculo do imposto devido no Simples Nacional, é importante considerar alguns fatores, como a faixa de faturamento e o anexo da atividade da empresa. O processo envolve os seguintes passos:
- Determine a Receita bruta: Considere o faturamento nos últimos 12 meses.
- Identifique o anexo: Acesse a tabela do Simples Nacional para descobrir a alíquota específica do seu anexo.
- Aplique a fórmula: Utilize a seguinte equação para calcular o imposto:
(Receita bruta mensal × Alíquota) – Parcela a deduzir = Imposto a pagar
- Considere deduções: Verifique se há deduções disponíveis que podem reduzir o valor a ser pago.
Manter um controle rigoroso das receitas e dos impostos é fundamental para garantir a conformidade fiscal e otimizar a carga tributária.
Como funciona a tributação para prestação de serviços?
A Receita Federal orientou por meio da Solução de Consulta Cosit nº 160/2020, o tratamento a ser considerado para fins de tributação da receita decorrente da prestação de serviços.
Assim, ficou esclarecido que a prestação de serviços corresponde ao preço integral do serviço constante da nota fiscal, mesmo que a empresa contrate outras pessoas para execução de parcelas desse serviço.
Portanto, os valores pagos em decorrência de serviços prestados por terceiros não podem ser deduzidos da receita de prestação de serviços (bruta), para fins de apuração da base de cálculo e incidência das alíquotas relativas ao Simples Nacional.
Exemplo da Solução de Consulta Cosit nº 160/2020:
A empresa A13, tributada pelo Simples Nacional, emite nota fiscal no total geral a receber da seguradora, pelo serviço a ela prestado, incluindo no valor, os serviços subcontratados de peritos, realizando o cálculo e pagamento do DAS, sobre o total recebido, e de acordo com o documento fiscal.
Por outro lado, os peritos subcontratados pela empresa, também são empresas tributadas pelo Simples Nacional, e pagam seus tributos por meio do DAS referente ao recebimento do serviço realizado para a empresa A13.
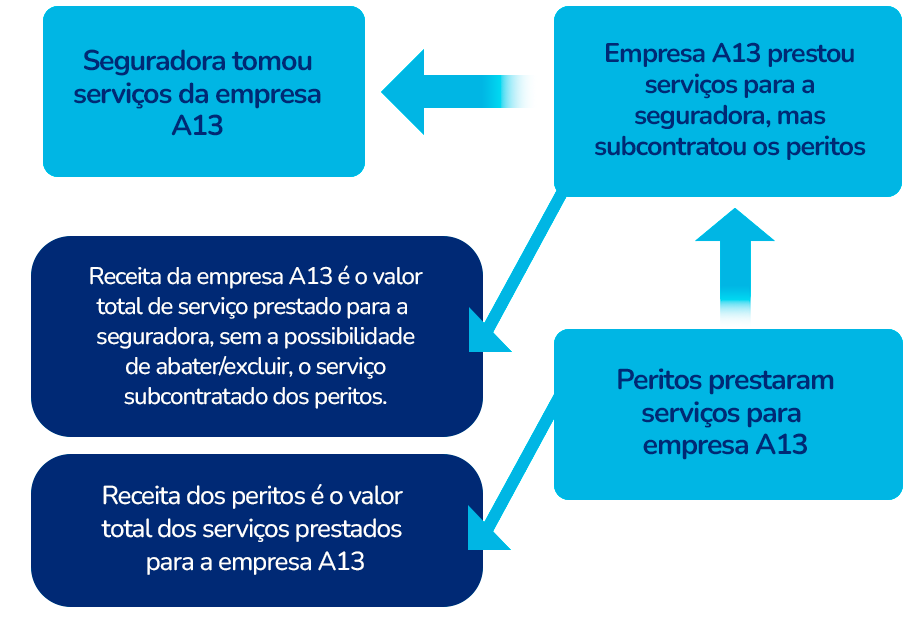
Ou seja, a empresa A13 não pode excluir o serviço subcontratado dos peritos, da base de cálculo do Simples Nacional, por não haver previsão legal na Lei Complementar nº 123/2006 e tampouco na Resolução CGSN nº 140/2018.
Planejamento tributário
Caso a empresa A13 tributasse com base no regime do lucro real, o valor dos serviços subcontratados dos peritos, poderia ser tratado como despesa dedutível, conforme as disposições do art. 311 do Decreto nº 9.580/2018.
Dessa forma, é importante atentar-se ao conceito de receita bruta e sobre as exclusões permitidas pela legislação que rege o Simples Nacional, para não incorrer em erros que acarretem inconsistências na situação fiscal perante a Receita Federal.
Leia também:
- Cálculo do Simples Nacional
- Apuração do simples nacional
- Alíquotas do simples nacional
- Recuperação tributária
- Atividades permitidas ao simples nacional
- Restituição do simples nacional
- Anexo iii simples nacional
- Limite do simples nacional
- Emissão do simples nacional
- Retenção de ISS
- O que é o PGDAS-D
Perguntas frequentes sobre cálculo Simples Nacional
1. O que acontece se a empresa informar uma base de cálculo incorreta no Simples Nacional?
Uma base de cálculo preenchida de forma incorreta pode gerar pagamento de impostos em valor diferente do devido, além de possíveis inconsistências nas declarações entregues à Receita Federal. Por isso, é importante revisar as receitas consideradas na apuração e manter os dados fiscais atualizados.
2. Como calcular o Simples Nacional sem cometer erros?
Para calcular o Simples Nacional sem cometer erros, é necessário considerar corretamente a receita bruta acumulada dos últimos 12 meses (RBT12), o Anexo correspondente à atividade da empresa, a alíquota nominal e a parcela a deduzir prevista na tabela do regime. Também é importante conferir se todas as receitas foram classificadas corretamente antes da apuração.
3. A base de cálculo do Simples Nacional considera o faturamento bruto ou o lucro da empresa?
A base de cálculo do Simples Nacional considera a receita bruta da empresa, ou seja, os valores obtidos com a venda de produtos ou prestação de serviços, e não o lucro gerado após o desconto das despesas.
4. Empresas novas também precisam calcular a base do Simples Nacional pelos últimos 12 meses?
Empresas em início de atividade seguem uma regra específica. No primeiro mês, a receita bruta do período pode ser proporcionalizada para estimar a receita acumulada em 12 meses. Nos meses seguintes, são aplicadas regras de média conforme o tempo de funcionamento até alcançar o cálculo padrão.
5. Como evitar problemas na apuração do Simples Nacional?
Para reduzir erros, é importante manter o controle das notas fiscais emitidas, separar corretamente as receitas por atividade, acompanhar mudanças na legislação e utilizar ferramentas de automação fiscal que auxiliem na conferência dos cálculos e obrigações fiscais.


