As retenções federais ocorrem quando uma pessoa jurídica contrata serviços de outra PJ. O tomador e o responsável tributário: deve reter e recolher os tributos devidos antes de pagar o prestador. Os tributos envolvidos são IRRF, CSLL, PIS/Pasep e Cofins — mas o fato gerador de cada um e diferente, o que impacta diretamente o momento da retenção e o prazo do DARF.
O que são retenções federais?
A retenção de tributos e uma antecipação feita pelo tomador de serviços sobre o valor que o prestador deveria recolher sobre sua receita. O contribuinte continua sendo o prestador (quem auferiu a receita), mas o responsável tributário e o tomador, que retém o valor e repassa ao Tesouro Nacional.
O valor retido será compensado pelo prestador com os tributos de mesma espécie no momento do cálculo, conforme o seu regime tributário.
O que é fato gerador para retenções federais?
Fato gerador e um acontecimento previsto em lei que origina uma obrigação tributária. Para as retenções federais, o fato gerador e a prestação de serviços por pessoa jurídica a outra PJ, mediante contrato oneroso — consultorias, limpeza, vigilância, TI, contabilidade, entre outros listados nas instruções normativas da Receita Federal.
Qual o fato gerador do IRRF?
Conforme o Decreto n. 9.580/2018 (RIR/2018), art. 714, o fato gerador do IRRF e o pagamento ou crédito, o que ocorrer primeiro.
O crédito e definido pelo Ato Declaratório Interpretativo RFB n. 8/2014 como o lançamento contábil efetuado pelo tomador, com débito da despesa em contrapartida com crédito no passivo, a vista da nota fiscal emitida e aceita pela contratante.
Na prática, o crédito ocorre antes do pagamento, pois a boa técnica contábil exige o registro da obrigação antes de qualquer desembolso.
Exemplo comparativo – mesmo serviço, fatos geradores distintos: serviço de contabilidade prestado em 01/11/2025, pagamento em 01/12/2025.
IRRF — fato gerador: CRÉDITO / Data do lançamento contábil: 01.11.2025 – período de apuração no DARF: novembro (recolhimento até 20/12/2025).
CSRF — fato gerador: PAGAMENTO / Data do pagamento: 01.12.2025 – período de apuração no DARF: dezembro (recolhimento até 20/01/2026).
Crédito e regime de competência
Um dos princípios contábeis mais importantes é o regime de competência. E o crédito, como um dos fatos geradores do IRRF, está totalmente relacionado a ele.
A Resolução CFC nº 1.330/2011, que aprova a ITG 2000 – Escrituração Contábil, determina no item 6, “a”, que a escrituração em forma contábil deve conter, no mínimo, dentre outras especificações: a data do registro contábil, ou seja, a data em que o fato contábil ocorreu.
Qual fato gerador ocorre primeiro?
Em regra, o fato gerador que ocorre primeiro é o crédito. Isso porque, seguindo a legislação, não teria como efetuar um pagamento sem o prévio registro da obrigação (passivo).
Pode ocorrer que o pagamento e o crédito aconteçam na mesma data. Porém, é inviável que o pagamento ocorra primeiro, pois a boa técnica contábil determina o reconhecimento da obrigação pelo regime de competência.
Qual o fato gerador das CSRF/PCC?
Diferentemente do IRRF, as Contribuições Sociais Retidas na Fonte – CSRF ou PCC (Pis, Cofins e CSLL), possuem apenas um fato gerador que é o pagamento.
Exemplo: Serviço prestado de contabilidade por PJ para outra PJ em 01/novembro/2022, cujo pagamento, conforme acordado entre as partes, ocorreu em 01/dezembro/2022.
Fato gerador do IRRF: CRÉDITO / data da contabilização da obrigação de pagar / 01.11.2022
Período de apuração no DARF: 30.11.2022
Recolhimento: mensal, assim, tudo o que for retido em novembro será recolhido em dezembro.
Fato gerador da CSRF: PAGAMENTO / 01.12.2022
Período de apuração no DARF: 31.12.2022
Recolhimento: mensal, assim, tudo o que for retido em dezembro será recolhido em janeiro.
Por que a retenção de impostos é necessária?
A retenção de impostos é uma prática fundamental para garantir a arrecadação eficiente e ágil de tributos, especialmente em transações comerciais e contratuais. Ao reter valores na fonte, o governo assegura que o pagamento de tributos seja feito de maneira antecipada, evitando inadimplências e facilitando o controle fiscal.
Além disso, a retenção de impostos contribui para uma gestão financeira mais transparente, pois reduz a quantidade de recursos que devem ser pagos posteriormente pelas empresas ou contribuintes. Em muitos casos, a retenção é uma forma de garantir que os impostos sejam pagos de forma correta e no prazo estabelecido pela legislação.
Quem precisa reter impostos obrigatoriamente?
A obrigatoriedade de reter impostos se aplica principalmente a empresas, contratantes de serviços e outras entidades que realizam pagamentos sujeitos à tributação.
De acordo com a legislação tributária brasileira, determinados contribuintes são responsáveis por reter e recolher impostos federais, estaduais e municipais. Entre as retenções federais, estão os impostos de renda, INSS, PIS, COFINS, entre outros, que devem ser retidos pelas empresas ao efetuarem o pagamento de prestadores de serviços ou fornecedores.
Empresas que atuam como tomadoras de serviços ou que realizam transações que envolvem valores acima de certos limites têm a responsabilidade de fazer essas retenções e repassar os valores devidos à Receita Federal.
Informações de retenções federais
As retenções federais são feitas por pessoas jurídicas de direito privado e por pessoas jurídicas de direito público (autarquias, fundações, empresas públicas, sociedades de economia mista e outras).
Em relação às pessoas jurídicas de direito público, estas devem fazer as retenções pelo pagamento referente a aquisição de bens e pelos serviços tomados, incluindo as obras, de acordo com o que estabelece a Instrução Normativa RFB nº 1.234/2012.
As pessoas jurídicas de direito privado (empresas em geral) que tomam serviços de outras pessoas jurídicas devem seguir disposições específicas, conforme as informações de retenções federais a seguir.
Assunto relacionado: Entrega da DIRF 2023
Imposto de Renda Retido na Fonte (IRRF)
Tendo como referência legal o Decreto nº 9.580/2018, arts. 714 a 719, o fato gerador do IRRF é o pagamento ou crédito, observando o que ocorrer primeiro. O Ato Declaratório Interpretativo RFB Nº 8/ 2014 define o que é crédito.
As alíquotas são de 1,5% ou 1%, a depender do serviço.
O prazo de recolhimento do DARF pelo tomador é até o último dia útil do 2º decêndio do mês subsequente ao mês de ocorrência dos fatos geradores, utilizando os códigos de recolhimento 1708 e 8045, determinados conforme os serviços prestados (veja o MAFON 2023).
PIS/Pasep, COFINS e CSLL (CSRF ou PCC)
A referência legal é a Lei nº 10.833/2003, arts. 30 a 32 e 35 e a Instrução Normativa SRF nº 459/2004. Importante ter cuidado em relação à IN, que traz detalhes sobre as retenções, para não considerar informações que não estão sendo mais aplicadas desde a publicação da Lei nº 13.137/2015.
Por exemplo, dispensa de retenção para pagamento de valor igual ou inferior a R$5.000,00. Ou seja, a Lei nº 10.833/2003 foi alterada, mas a Instrução Normativa não foi atualizada.
As alíquotas são de 4,65%, observando que no caso das cooperativas existe diferença.
O prazo de recolhimento do DARF pelo tomador é até o último dia útil do segundo decêndio do mês subsequente àquele mês em que tiver ocorrido o pagamento à pessoa jurídica prestadora do serviço.
Deve ser utilizado o código 5952 para o recolhimento, podendo mudar quando a prestadora não se sujeitar a todas as retenções (veja o MAFON 2023 e a IN SRF nº 459/2004).
Os serviços sujeitos são os mesmos do IRRF, com exceção dos serviços de representação comercial ou da mediação de negócios, propaganda e publicidade. Em relação aos serviços prestados por cooperativas de trabalho e associações profissionais ou assemelhadas, deve-se observar detalhes.
Dispensa de IRRF e CSRF para valores inferiores a R$ 10,00
Fica dispensada a retenção do IRRF de valor igual ou inferior a R$10,00, incidente sobre rendimentos que devam integrar a base de cálculo do imposto devido na DIRPF (pessoas físicas), assim como o imposto devido pelas pessoas jurídicas tributadas com base no Lucro Real, Presumido ou Arbitrado (Decreto nº 9.580/2018, art. 785).
Em relação à CSRF (CSLL, COFINS e PIS/Pasep) ou PCC, fica dispensada a retenção de valor igual ou inferior a R$ 10,00, exceto na hipótese de DARF eletrônico efetuado por meio do Siafi (Lei nº 10.833/2003, art. 31, § 3º).
Situações de não exigência da CSRF
A retenção das contribuições ou PCC não será exigida nas situações a seguir, no caso de pagamentos efetuados a:
- Empresas estrangeiras de transporte de valores;
- Pessoas jurídicas optantes pelo (Simples Nacional) em relação às suas receitas próprias;
- Título de transporte internacional de valores efetuado por empresas nacionais;
- Estaleiros navais brasileiros nas atividades de conservação, modernização, conversão e reparo de embarcações pré-registradas ou registradas no Registro Especial Brasileiro (REB), instituído pela Lei nº 9.432/1997;
- Cooperativas, em relação aos atos cooperados, exceto cooperativa de consumo;
- Entidades da administração pública federal, bem como aos órgãos, autarquias e fundações dos Estados, do Distrito Federal e dos Municípios;
- pelos fundos de investimento autorizados pela Comissão de Valores Mobiliários.
Comparativo: IRRF x CSRF
| Tributo | Fato gerador | Alíquota | Código DARF |
| IRRF | Crédito OU pagamento (1o que ocorrer) | 1,5% ou 1% | 1708 ou 8045 |
| CSLL (CSRF) | Pagamento | 1% | 5952 |
| PIS/Pasep (CSRF) | Pagamento | 0,65% | 5952 |
| Cofins (CSRF) | Pagamento | 3% | 5952 |
Prazo de recolhimento para todos: último dia útil do 2º decêndio do mês subsequente ao fato gerador.
Tratamento das retenções para o Simples Nacional
As empresas optantes pelo Simples Nacional não sofrem as retenções do imposto de renda e das contribuições, de acordo com a Instrução Normativa RFB nº 765/2007.
Quando as empresas optantes pelo Simples Nacional estiverem na condição de tomadoras de serviços, estão dispensadas de efetuar a retenção das contribuições, mas, devem fazer a retenção do imposto de renda, desde que o serviço esteja sujeito (Instrução Normativa SRF nº 459/2004, art. 1º, § 6º).
Veja mais detalhes sobre o IRRF na Solução de Consulta COSIT nº 627/2017.
Leia também: Alíquotas do simples nacional
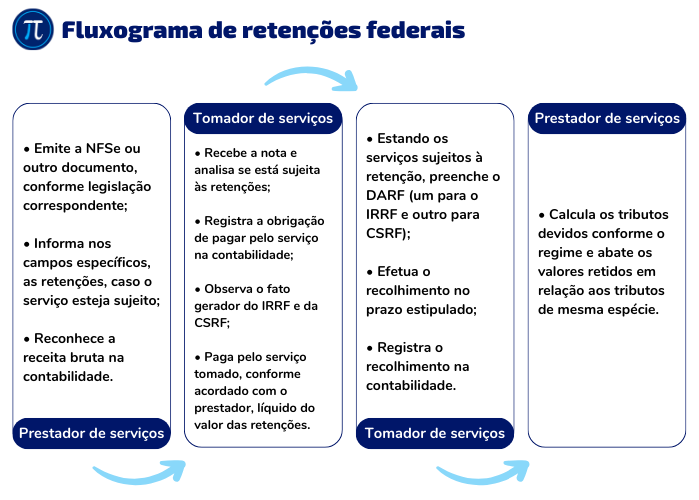
Fluxograma de retenções federais
Neste fluxograma, demonstramos o funcionamento das retenções federais, sobre serviços prestados por pessoas jurídicas para outras pessoas jurídicas de direito privado.
Importante:
As retenções de IRRF e CSRF/PCC também precisam ser informadas corretamente na EFD-Reinf, obrigação que concentra informações sobre retenções e outros eventos fiscais. Entender quais valores devem ser declarados e em qual momento ajuda a evitar inconsistências na escrituração.

Depois da transmissão das informações de retenção na EFD-Reinf, os valores apurados são enviados para a DCTFWeb, que consolida os débitos e permite a emissão do DARF correspondente. Por isso, erros na informação das retenções podem impactar diretamente a apuração e o recolhimento dos tributos.
Veja também: IRRF e PCC na EFD-Reinf
Falta de retenção
A retenção de tributos requer controle e atenção, pois, a falta de retenção do imposto de renda pode trazer penalidades para as empresas, assim como a falta de retenção das contribuições, pode acarretar multas para o tomador, conforme previsão no art. 9º da Lei nº 10.426/2002.
Automatize a auditoria e apuração de ISS, IRRF e CSRF/PCC
O módulo de Serviços da Jettax realiza a auditoria e apuração automática do IRRF e CSRF (CSLL, COFINS e PIS/Pasep), permitindo a identificação de erros, e correção do arquivo .txt.
Você também pode criar regras personalizadas para seus clientes conforme a tributação, para automatizar casos específicos.
Leia também: Imposto sobre nota fiscal
Perguntas frequentes sobre retenções federais (FAQ)
Qual a diferença entre fato gerador do IRRF e da CSRF?
O IRRF tem dois fatos geradores possíveis: credito contábil ou pagamento, o que ocorrer primeiro. Na pratica, o credito (lançamento da nota no passivo) ocorre antes do pagamento. A CSRF tem apenas um fato gerador: o pagamento efetivo ao prestador.
Quando e obrigatório reter na nota fiscal?
Quando o serviço prestado por PJ estiver listado nas normas de retenção (Decreto 9.580/2018 para IRRF; Lei 10.833/2003 e IN SRF 459/2004 para CSRF), o prestador não for optante pelo Simples Nacional e o valor retido for superior a R$ 10,00.
Empresa do Simples Nacional precisa ter retenção na nota?
Como prestador: não sofre retenção de IRRF nem CSRF. Como tomador: deve reter o IRRF (se o serviço estiver sujeito), mas esta dispensada de reter a CSRF.
Qual o prazo para recolher o DARF de IRRF e CSRF?
Ambos devem ser recolhidos até o último dia útil do 2o decêndio do mês subsequente ao fato gerador. Para o IRRF, o fato gerador e o crédito (geralmente no mês da nota); para a CSRF, e o pagamento (geralmente no mês do pagamento).
O que acontece se o tomador nao fizer a retencão?
O tomador responde como responsável tributário. A falta de retenção do IRRF pode gerar autuação com responsabilidade solidaria. A falta de retenção da CSRF pode gerar multa conforme o art. 9 da Lei n. 10.426/2002.
Qual o código DARF para recolher a CSRF?
O código padrão e 5952, utilizado quando o prestador se sujeita a todas as contribuições (CSLL, PIS e Cofins). O código pode mudar quando o prestador não se sujeitar a todas as retenções — verificar o MAFON e a IN SRF 459/2004.
Existe dispensa de retenção por valor?
Sim. Fica dispensada a retenção do IRRF e da CSRF quando o valor a reter for igual ou inferior a R$ 10,00, com exceção do DARF eletrônico via Siafi, onde a dispensa da CSRF não se aplica.