
A distribuição de lucros continua sendo uma das principais formas de remunerar sócios no Brasil, mas também está entre os temas que mais geram dúvidas para empresas e escritórios contábeis.
Em 2026, o assunto permanece em evidência por causa das discussões sobre tributação de dividendos, das exigências de escrituração contábil e da necessidade de garantir conformidade fiscal.
Para o contador, não basta calcular quanto cada sócio pode receber. É preciso verificar se há lucro efetivamente apurado, se a documentação está regular e quais impactos tributários podem surgir conforme a legislação vigente e as possíveis mudanças em discussão.
O que é distribuição de lucros?
A distribuição de lucros é o repasse de parte do lucro líquido de uma empresa aos seus sócios ou acionistas, de acordo com as regras previstas no contrato social, estatuto e na legislação vigente. Na prática, é a forma de remunerar os proprietários pelo resultado positivo obtido pela empresa, sem que esse valor seja considerado salário.
Para que a distribuição ocorra de forma regular, é necessário que a empresa tenha lucro efetivamente apurado e mantenha sua escrituração contábil em conformidade. Demonstrações como o balanço patrimonial e a Demonstração do Resultado do Exercício (DRE) são fundamentais para comprovar a existência do lucro e dar segurança jurídica à operação.
É importante destacar que distribuição de lucros e pró-labore não são a mesma coisa. O pró-labore remunera o trabalho exercido pelos sócios na empresa e está sujeito à incidência de tributos e contribuições previdenciárias. Já a distribuição de lucros corresponde ao retorno financeiro do investimento realizado pelos sócios e segue regras tributárias específicas
Como funciona a distribuição de lucros em 2026?
A distribuição de lucros e dividendos deixou de ser automaticamente isenta de Imposto de Renda no Brasil. Com a Lei nº 15.270/2025, distribuições que somem mais de R$ 50 mil por mês para a mesma pessoa física passam a sofrer retenção de 10% de IR na fonte sobre o valor total pago.
Essa retenção funciona como uma antecipação: o ajuste definitivo é feito na declaração anual de Imposto de Renda, dentro da nova tributação mínima para altas rendas.
A partir de 2027, os lucros e dividendos distribuídos por empresas entram na base de cálculo do novo IR progressivo sobre altas rendas, com alíquotas que podem chegar a 10% para quem recebe mais de R$ 1,2 milhão por ano.
Há, porém, uma regra de transição importante: lucros apurados até 2025 continuam isentos, desde que a deliberação societária tenha sido formalizada dentro do prazo e o pagamento ocorra até 2028 — esse prazo de deliberação foi prorrogado pelo STF até 31 de janeiro de 2026.
Para empresas do Simples Nacional, o cenário ainda gera controvérsia:
- Como a nova lei é ordinária, especialistas discutem se ela poderia mesmo alterar a isenção do Simples, que é regida por lei complementar — um ponto que merece atenção redobrada do contador ao orientar micro e pequenas empresas
Isso reforça a importância da escrituração contábil regular e da formalização de atas societárias — sem esses registros, a empresa corre risco de perder a isenção mesmo tendo direito a ela.
Quem tem direito à distribuição de lucros?
Aqui está uma dúvida comum: quem realmente tem direito à distribuição de lucros?
Parece simples, mas não é. Em sociedades limitadas, a regra é clara: sócios recebem de acordo com a participação no capital social. Mas, se houver cláusula no contrato social prevendo outra forma de divisão, ela prevalece.
Já nas sociedades anônimas, a Lei 6.404/1976 fala em dividendos obrigatórios, normalmente fixados em estatuto.
O ponto-chave é: não existe liberdade total. Você, contador, precisa conferir contrato, estatuto e atas para confirmar como o cliente pode proceder.
Outro detalhe: não basta “dizer” que houve lucro. É preciso comprovar. Empresas sem escrituração formal não podem se beneficiar da isenção fiscal.
E a Receita Federal é clara: se não houver balanço ou livro caixa, a distribuição de lucros pode ser considerada como pró-labore: ou seja, sujeita à tributação e encargos.
E atenção: distribuição de lucros não se confunde com PLR (Participação nos Lucros e Resultados).
Essa é uma remuneração para empregados, regulada pela Constituição e por acordos coletivos. Misturar as duas coisas pode gerar problemas trabalhistas e fiscais.
Seu papel é orientar o cliente sobre quem tem direito, em que condições e quais documentos devem sustentar essa decisão.
Qual documentação garante a isenção de IR na distribuição de lucros?
Se tem algo que você já sabe é que a distribuição de lucros sem contabilidade em dia é convite para autuação.
A Receita Federal só reconhece a isenção de IR se os lucros estiverem comprovados por escrituração regular ou livro caixa (para empresas autorizadas).
Isso significa balanço patrimonial, DRE e relatórios claros.
Além disso, transparência é essencial. Em empresas com vários sócios, conflitos são comuns quando não há clareza sobre critérios de cálculo ou periodicidade da distribuição.
Cabe a você garantir que o contrato social ou estatuto esteja alinhado às práticas contábeis.
Outro ponto é a reserva legal. Pela Lei das S.A., 5% do lucro líquido deve ir para essa reserva até atingir 20% do capital social. Só depois desse processo é que os dividendos podem ser liberados.
Para o contador, isso tudo representa não só mais trabalho, mas também mais valor agregado.
Clientes enxergam a diferença entre “cumprir tabela” e ter um profissional que evita riscos, assegura conformidade e promove governança.
Quais são as implicações tributárias da distribuição de lucros em 2026?
Até hoje, muitos empresários enxergam a distribuição de lucros como a forma mais inteligente de remunerar os sócios, justamente pela isenção no IRPF. Mas, como vimos, esse benefício está em xeque.
Se o PL 1.087/2025 for aprovado, lucros acima de R$ 50 mil/mês terão retenção de 10%. Parece pouco? Some isso à tributação da PJ (IRPJ + CSLL) e você verá o impacto real.
Para clientes com altos valores, a diferença pode ser grande.
E tem mais: se a distribuição for feita sem base contábil, a Receita pode reclassificar como pró-labore. Resultado? IR, INSS e até multas.
Outro cuidado é com as distribuições para sócios no exterior. Nesses casos, pode haver IRRF, dependendo dos tratados internacionais.
Qual a sua missão aqui? Simular cenários. Mostrar para o cliente quanto ele ganha (ou perde) ao optar por distribuir, reinvestir ou adiar lucros. Isso transforma seu trabalho em consultoria, não só em execução.
No fim das contas, o contador preparado é aquele que traduz legislação em números claros.
Impactos da distribuição de lucros para as empresas
Você já pensou no efeito social da distribuição de lucros?
Um exemplo concreto vem do FGTS. Em 2024, o Conselho Curador aprovou a distribuição de R$ 12,9 bilhões aos trabalhadores, correspondente a 95% do lucro do fundo.
Isso mostra como a lógica da distribuição também alcança políticas públicas.
No setor privado, quando lucros e dividendos não são tributados, quem mais se beneficia são os sócios de grandes empresas.
É por isso que a reforma do IR prevê mudanças: para reduzir desigualdades e alinhar o Brasil às práticas internacionais.
Esse debate mexe direto com o ambiente de negócios. Para uns, tributar lucros pode desestimular investimento. Para outros, é uma medida de justiça fiscal.
No meio desse fogo cruzado, o contador precisa ser a voz da racionalidade.
Recomendações para contadores
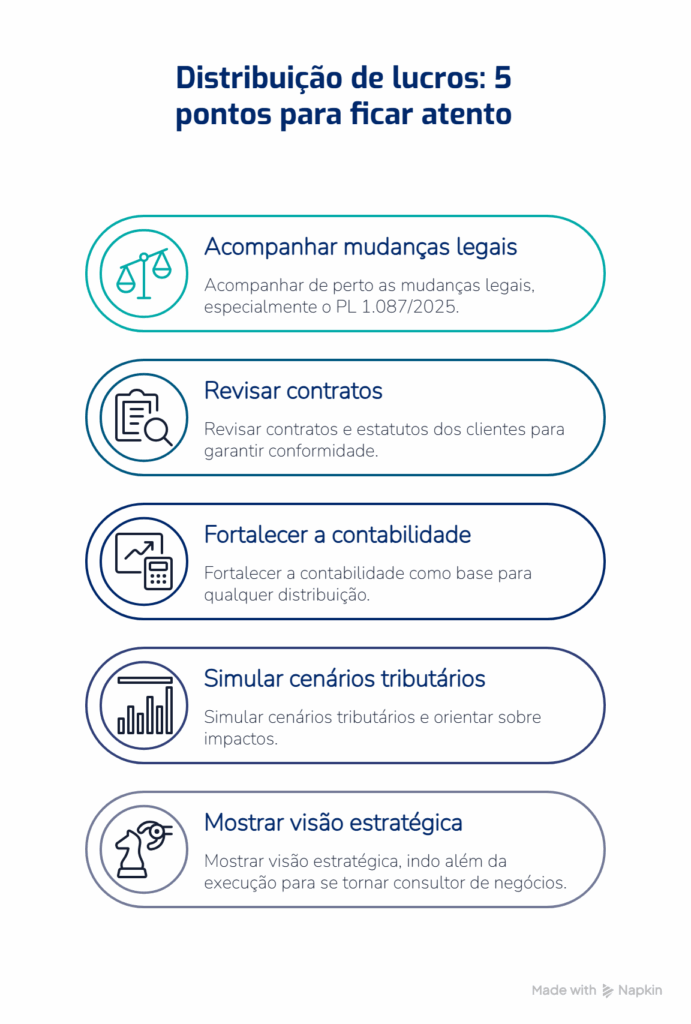
Chegamos ao fim com uma certeza: a distribuição de lucros vai continuar no centro das atenções, seja pela legislação, pela contabilidade ou pela política fiscal.
Como contador, o que você pode fazer?
- Acompanhar de perto as mudanças legais.
- Revisar contratos e estatutos dos clientes para garantir conformidade.
- Fortalecer a contabilidade como base para qualquer distribuição.
- Simular cenários tributários e orientar sobre impactos.
- Mostrar visão estratégica, indo além da execução para se tornar consultor de negócios.
No fim das contas, a distribuição de lucros não é só sobre dividir resultados. É sobre segurança jurídica, planejamento inteligente e visão de futuro.
Dúvidas respondidas (FAQ)
A distribuição de lucros é obrigatória?
Não. A distribuição de lucros depende da existência de lucro apurado e das regras previstas no contrato social, estatuto ou deliberação dos sócios. A empresa também pode optar por reinvestir os resultados no próprio negócio.
É possível distribuir lucros sem escrituração contábil?
Depende do regime tributário e das regras aplicáveis. Em geral, a escrituração contábil regular é a forma mais segura de comprovar o lucro. A ausência dessa documentação pode levar à reclassificação dos valores como pró-labore e gerar incidência de tributos e encargos.
Qual a diferença entre distribuição de lucros e dividendos?
Na prática, os termos costumam ser utilizados como sinônimos, mas há uma diferença jurídica. “Distribuição de lucros” é a expressão mais comum para sociedades limitadas (LTDA), enquanto “dividendos” é o termo utilizado nas sociedades anônimas (S.A.), conforme a Lei das S.A.
Empresas do Simples Nacional podem distribuir lucros?
Sim. Empresas optantes pelo Simples Nacional podem distribuir lucros aos sócios, desde que observem a legislação vigente e mantenham a documentação que comprove o lucro apurado. Em 2026, a aplicação das novas regras de tributação ainda gera discussões jurídicas, exigindo atenção dos contadores.
A distribuição de lucros pode ser feita todos os meses?
Sim, desde que haja previsão contratual ou deliberação dos sócios e que a empresa tenha lucro suficiente para justificar a distribuição. Também é indispensável manter a documentação contábil que comprove a operação.
Quais documentos comprovam a distribuição de lucros?
Os principais documentos são o balanço patrimonial, a Demonstração do Resultado do Exercício (DRE), livros contábeis, atas ou deliberações societárias e os registros contábeis que comprovem a apuração do lucro e sua distribuição aos sócios.